Стратегии налоговой амортизации стальных силосов: что действительно нужно знать владельцам предприятий
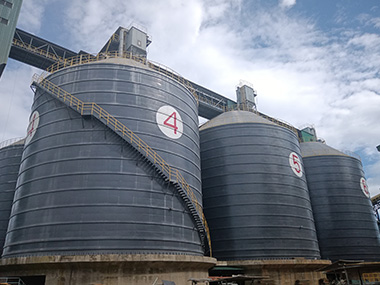
Стальные силосы — это не единый актив в вашей бухгалтерии, а десятки компонентов с различными сроками полезного использования, и отнесение их к одной суммарной амортизационной строке обходится вам в деньги. Правильная стратегия зависит от того, как вы классифицируете стенки, крышу, систему аэрации, пылеулавливающее устройство и фундамент согласно местным налоговым кодексам. Я видел, как предприятия в Индонезии, Бразилии и Южной Африке возвращали на 15–30% больше вычетов в первые годы эксплуатации просто за счёт корректного разделения актива силоса.
Почему компонентная амортизация эффективнее линейного метода для стальных силосов
Проблема объединения всего в один актив
Большинство бухгалтеров, с которыми мне доводилось работать, стремятся оформить цементный силос как единый основной фонд — например, 25-летнюю прямолинейную амортизацию от общей стоимости монтажа. Это выглядит аккуратно. Но это ошибка, и вы упускаете реальные деньги.
Вот почему: цементный силос ёмкостью 5 000 тонн — это не один объект. Стальные стенки могут прослужить 30–40 лет при надлежащем техническом обслуживании. Оцинковка или лакокрасочное покрытие? 12–18 лет до капитальной перекраски. Аэрационные накладки и нагнетатели? 8–12 лет. Фильтрующие элементы пылеулавливающего устройства? 2–4 года. Тензометрические датчики и уровнемеры? 10–15 лет. Фундамент? Более 50 лет. Когда вы амортизируете всё это по одной и той же годовой ставке в 4%, вы завышаете амортизацию по компонентам с коротким сроком службы и занижаете её по тому, что реально изнашивается быстро.
В США Налоговое управление (IRS) признаёт это через MACRS (Modified Accelerated Cost Recovery System), которая позволяет назначать разные периоды возмещения для различных классов активов. Стенки стального силоса относятся к имуществу со сроком 20 лет, если он связан с производством, но система пылеулавливания может квалифицироваться как имущество со сроком 7 лет. Разница в движении денежных средств в первые 1–3 года весьма существенна — речь идёт об ускорении вычетов на сумму от $80 000 до $150 000 по проекту силоса среднего размера.
Тот же принцип применяется в рамках IFRS (IAS 16) и большинства местных стандартов GAAP. Если компоненты имеют «существенно различающиеся сроки полезного использования», они должны амортизироваться раздельно. Большинство налоговых органов фактически этого требуют — просто они не проверяют, пока вас не подвергнут аудиту.
Как разделить актив силоса: практическая разбивка
После ввода в эксплуатацию десятков проектов более чем в 30 странах, вот разбивка компонентов, которую я рекомендую финансовым службам клиентов. Это не истина в последней инстанции — местный налоговый кодекс и аудитор могут оспорить отдельные категории — но она обоснована и технически аргументирована:
- Стальной корпус и несущие конструкции: 25–30 лет. Это сварный или болтовой цилиндр, ребра жесткости, колонны и кольцевые балки. Если применено ячеистое цинкование по ASTM A123, только антикоррозионная защита обосновывает верхнюю границу данного диапазона.
- Кровельные конструкции и облицовка: 20–25 лет. Кровля подвергается атмосферному воздействию, которому корпус не подвержен. По моему опыту, фальцевые кровли служат на десятилетие дольше профилированных.
- Система внутренней аэрации: 10–15 лет. Аэрационные панели, воздушные лотки и воздуховоды подвергаются абразивному износу от цемента, летучей золы или угольной пыли. Сам нагнетатель — 8–12 лет в зависимости от режима эксплуатации.
- Система пылеулавливания: 10–15 лет на корпус, 2–4 года на фильтрующие рукава. Именно здесь кроется наибольший потенциал ускорения амортизации.
- Средства измерения уровня и датчики нагрузки: 10–15 лет. Ёмкостные датчики, радарные уровнемеры и тензометрические датчики нагрузки со временем дают погрешность. Периодичность поверки указывает на то, когда они приходят в негодность.
- Разгрузочные клапаны, питатели и конвейеры: 12–20 лет в зависимости от абразивности материала. Уголь губительно действует на ротационные клапаны — я видел, как износные пластины толщиной 10 мм приходили в негодность за 14 месяцев.
- Фундамент и гражданские работы: 40–50 лет. Железобетонная плитная или свайная фундаментная конструкция по ACI 318 или Eurocode 2. Это недвижимое имущество, а не движимое, и данная классификация имеет значение.
- Электрические и управляющие системы: 10–15 лет. ПЛК, частотные преобразователи и электропроводка. Технологическое устаревание часто выводит их из строя раньше механического износа.
Ключевое — документальное подтверждение разбивки инженерными данными. Отчёт по конструкторскому расчёту, присваивающий каждому компоненту ожидаемый срок службы, даёт аудитору конкретную основу для оформления. Я составлял такие отчёты лично — 2–3 страницы технического обоснования, заверенные нашим инженерным отделом.
Особенности местных налоговых кодексов, меняющие расчёты
Соединённые Штаты: MACRS и бонусная амортизация
В соответствии с действующим налоговым законодательством США, если ваш силос классифицируется как производственное или перерабатывающее оборудование, вы можете применять периоды амортизации MACRS 7-летний или 20-летний в зависимости от класса актива. Ключевое различие заключается в том, классифицируется ли силос как «производственное имущество» (7-летний) или как «нерезидентское недвижимое имущество» (39-летний линейный метод). Силос, который напрямую подаёт материал в цементную мельницу в производственную линию? Это производственное имущество. Силос на транзитно-перегрузочном терминале, который только хранит продукцию перед отправкой автотранспортом? Это серая зона.
Бонусная амортизация согласно Section 168(k) позволяет вычесть 60% стоимости квалифицируемого актива в Год 1 (для имущества, введённого в эксплуатацию в 2024 году, с поэтапным снижением с 80% в 2023 году). Для проекта силоса стоимостью $1,2 миллиона это составит $720,000 вычетов в Год 1 — при условии правильной классификации компонентов. При ошибочной классификации вы распределяете эту сумму на 39 лет по $30,769/год.
У меня был клиент в Техасе, который амортизировал всю свою группу силосов как 39-летнее имущество в течение шести лет. Мы переклассифицировали пылеулавливающие системы, системы аэрации и контрольно-измерительные приборы как 7-летнее имущество, подали Form 3115 (Change in Accounting Method) и получили $340,000 доначисленных вычетов за один год. Их бухгалтер-налоговик никогда не слышал о компонентной амортизации силосов.
Китай: Ускоренная амортизация оборудования для экологии и безопасности
В соответствии с налоговым законодательством Китая (Enterprise Income Tax Law, Article 11 и соответствующие нормативные акты), основные средства, как правило, амортизируются линейным методом с минимальными установленными сроками полезного использования: 20 лет для зданий и сооружений, 10 лет для машин и оборудования, 5 лет для электронного оборудования. Однако существует положение, которое многие владельцы предприятий упускают из виду: оборудование, предназначенное для охраны окружающей среды, энергосбережения и безопасного производства, подлежит ускоренной амортизации — либо с сокращёнными сроками (60% от установленного минимума), либо ускоренными методами (метод двойного уменьшающегося остатка или метод суммы чисел лет).
Система пылеулавливания на цементном силосе однозначно относится к оборудованию для защиты окружающей среды согласно Каталогу льгот по налогу на прибыль предприятий для оборудования охраны окружающей среды, энергосбережения и водосбережения. Это означает, что пылеулавливающий аппарат с нормативным сроком службы 10 лет может амортизироваться в течение 6 лет. Сам корпус силоса не попадает под эту категорию — это строительная конструкция — однако пылеулавливающий аппарат, система взрыворазгрузки (соответствующая EN 14491) и система контроля температуры — попадают.
Согласно GB 50009 (Нормы нагрузок для строительных конструкций), корпуса силосов проектируются как промышленные строительные конструкции с расчётным сроком службы 50 лет. Это не означает, что амортизация начисляется в течение 50 лет — установленный законом минимальный срок для стальных конструкций в Китае составляет 20 лет — но это даёт техническое обоснование, если потребуется аргументировать более длительный срок при налоговой проверке.
Европейский союз: Национальные особенности по МСФО
МСФО требует поэлементной амортизации согласно IAS 16.43-47, однако фактический налоговый режим существенно различается в зависимости от государства-члена. Германия допускает амортизацию уменьшаемого остатка по ставке, в 3 раза превышающей линейную, для движимого имущества. Во Франции действуют специальные режимы для «промышленного оборудования», позволяющие устанавливать срок службы 10–15 лет для силосных конструкций, который в других странах составил бы 25 лет и более. Годовая инвестиционная льгота Великобритании позволяет вычесть полную стоимость признанного производственного оборудования и машин в сумме до 1 миллиона фунтов стерлингов в году приобретения.
Практический вывод: если вы строите силос в нескольких юрисдикциях, не следует исходить из того, что стратегия амортизации универсальна. Разбивка по компонентам, приемлемая в Дюссельдорфе, может быть отклонена налоговым ведомством Дюссельдорфа, если вы не сможете предоставить инженерное заключение на немецком языке со ссылкой на DIN EN 1993-4-1 (Еврокод 3: Расчёт стальных конструкций — Силосы). Я лично сталкивался с подобной ситуацией на проекте в Польше, где подготовленный в Великобритании график амортизации был отклонён, поскольку в нём отсутствовали ссылки на польские национальные приложения к Еврокоду.
Типичные ошибки, ведущие к налоговым проверкам (и как их избежать)
Ошибка №1: Игнорирование классификации фундамента
Фундамент — это недвижимое имущество. Корпус силоса — движимое имущество (в большинстве юрисдикций). Если вы амортизируете их совместно, вы либо завышаете амортизацию по фундаменту, либо занижаете по корпусу. В любом случае аудитор обратит на это внимание.
Я участвовал в проекте во Вьетнаме, где заказчик заложил в бюджет фундамент на сваях стоимостью $400,000 как часть 15-летнего актива — силоса. Налоговый орган переклассифицировал его в недвижимое имущество со сроком полезного использования 40 лет, лишил права на $180,000 налоговых вычетов за три года и начислил штрафные санкции. Решение оказалось простым — задним числом: разделить контракт на гражданские работы от контракта на поставку силоса, выставить раздельные счета-фактуры и поставить на учет как отдельные активы. Теперь мы применяем эту практику в стандартном порядке на каждом проекте EPC.
Ошибка №2: Отсутствие учета замены компонентов
Когда вы заменяете рукавный фильтр-пылеуловитель через 4 года, это новый актив — а не ремонт старого. Если вы отнесете затраты на ремонт, всё в порядке. Если вы капитализируете их и добавите к стоимости первоначального актива силоса, вы тем самым завысите балансовую стоимость актива, который уже частично самортизирован. В любом случае необходимо зафиксировать выбытие старого компонента.
Большинство систем бухгалтерского учета предприятий, с которыми мне приходилось сталкиваться, не ведут учет подкомпонентов силоса с таким уровнем детализации. А следовало бы. Простой реестр основных средств с кодами субактивов для оболочки, крыши, системы аэрации, системы пылеудаления, КИПиА и электрооборудования настраивается за полдня и экономит тысячи на защите от аудиторских претензий.
Ошибка №3: Принятие ликвидационной стоимости равной нулю
Сталь имеет ценность как металлолом. По текущим расценкам, цементный силос на 5 000 тонн содержит примерно 80–120 тонн конструкционной стали. При стоимости металлолома $300–500 за тонну ликвидационная стоимость составляет $24 000–$60 000, и её необходимо учитывать. Сумма невелика, но она должна фигурировать в расчете амортизации. Что более важно, оцинкованное покрытие увеличивает стоимость — лом оцинкованной стали пользуется повышенным спросом, поскольку напрямую направляется на повторное использование в цинковальных ваннах.
В налоговых целях ликвидационная стоимость часто игнорируется в юрисдикциях, где это допускается (система MACRS в США предполагает нулевую ликвидационную стоимость). Однако в соответствии с МСФО и многими местными стандартами GAAP вы обязаны оценить ожидаемую остаточную стоимость. Даже консервативные 5–10% от стоимости оболочки влияют на годовую сумму амортизационных отчислений в течение 25-летнего срока службы.
Практический пример: Компонентная амортизация клинкерного силоса на 10 000 тонн в Саудовской Аравии
Цементный завод в Эр-Рияде ввел в эксплуатацию клинкерный силос емкостью 10 000 тонн в 2022 году. Общая стоимость строительства с монтажом: $2,8 млн, включая $340 000 на гражданские работы, $1,6 млн на стальную конструкцию и внутренние устройства, $420 000 на систему пылеудаления и аэрации, $280 000 на механическое оборудование (питатели, задвижки, конвейеры) и $160 000 на электрооборудование и КИПиА.
Финансовый отдел завода первоначально учёл всю сумму в размере 2,8 млн долларов как единый актив с линейной амортизацией в течение 20 лет — 140 000 долларов в год. После того как мы предоставили разбивку по компонентам с техническим обоснованием со ссылкой на Статью 17 Закона Саудовской Аравии о подоходном налоге и рекомендации SOCPA (Саудовская организация сертифицированных публичных бухгалтеров), они провели переклассификацию следующим образом:
- Гражданские строительные работы (фундамент, площадки, лестницы): 340 000 долларов со сроком полезного использования 25 лет = 13 600 долларов в год
- Стальной корпус и кровля: 1 100 000 долларов со сроком полезного использования 25 лет = 44 000 долларов в год
- Внутреннее оборудование (аэрация, воздушные желоба): 500 000 долларов со сроком полезного использования 15 лет = 33 333 доллара в год
- Система пылеулавливания: 420 000 долларов со сроком полезного использования 10 лет = 42 000 долларов в год
- Механическое оборудование: 280 000 долларов со сроком полезного использования 15 лет = 18 667 долларов в год
- Электрическое оборудование и КИПиА: 160 000 долларов со сроком полезного использования 10 лет = 16 000 долларов в год
Общая годовая амортизация при компонентном подходе: 167 600 долларов в год. Это на 27 600 долларов в год больше, чем при линейном подходе — увеличение ежегодных вычетов на 19,7%. За первые пять лет завод получил дополнительную экономию на налоге в размере 138 000 долларов при ставке корпоративного налога Саудовской Аравии в 20%. Сумма не меняет жизнь, но она окупила стоимость инженерного отчёта трижды.
Более значимый выигрыш наступил на 6-й год, когда потребовалась замена фильтрующих рукавов пылеулавливателя и аэрационных прокладок — затраты в размере 85 000 долларов. Поскольку эти компоненты были полностью самортизированы к 5-му году (по графикам 10 и 15 лет), замена была учтена как новый актив с собственным графиком амортизации. При первоначальном подходе с единым активом замена была бы капитализирована как актив со сроком 20 лет, который уже был самортизирован на 30%, что привело бы к сложному расчёту частичного выбытия.
FAQ
Q: Могу ли я амортизировать стальной силос быстрее, чем его физический срок службы?
Налоговые сроки амортизации и физические сроки службы — это разные понятия. Налоговые кодексы устанавливают периоды возмещения на основании политических решений, а не инженерных расчётов. В США корпус силоса может классифицироваться как имущество MACRS со сроком 20 лет, хотя физически он прослужит 35 лет. В Китае положения об ускоренной амортизации позволяют списать экологическое оборудование за 6 лет независимо от его фактического срока службы. Ключевое ограничение — документальное подтверждение: необходимо обосновать налоговому органу, что ваша классификация соответствует их правилам, а не только вашему инженерному суждению.
Q: А как насчёт болтовых и сварных силосов — влияет ли метод строительства на амортизацию?
Напрямую для целей налогообложения — нет, но это имеет значение для идентификации компонентов. Болтовые силосы (такие, как те, что мы строим для проектов, где сварка на площадке нецелесообразна или слишком дорога) имеют более чётко разделимые компоненты — панели корпуса, болты, уплотнители и рёбра жёсткости теоретически можно разобрать и заменить по отдельности. Это на самом деле усиливает аргументацию в пользу компонентной амортизации, поскольку физическая разделимость отражает бухгалтерское разделение. Сварные силосы представляют собой монолитную конструкцию, что затрудняет обоснование, но не делает его невозможным. Система аэрации, пылеулавливающее оборудование и КИП всё равно являются самостоятельными компонентами независимо от способа изготовления корпуса.
Q: Как учитывать амортизацию при перемещении или смене назначения силоса?
Здесь начинаются сложности. Если вы перемещаете силос с одного завода на другой, речь идёт о частичном выбытии и повторном принятии к учёту. Балансовая стоимость на момент демонтажа должна быть списана, а затраты на переустановку формируют новый амортизируемый актив. Я сталкивался с тем, как компания в Южной Африке демонтировала силос для золы-уноса ёмкостью 3 000 тонн, перевезла его на 200 км и установила заново — но продолжала применять прежний график амортизации, как будто ничего не изменилось. Налоговый орган отменил вычеты за два года, поскольку актив формально был выбыт. Если вы планируете перемещение силоса, проконсультируйтесь с налоговым консультантом до того, как будет ослаблен первый болт.
Обеспечьте правильную классификацию активов силоса с первого дня
Каждый проект Manxing EPC включает разбивку активов на уровне компонентов с обоснованными инженерными оценками сроков службы — структурированную для поддержки компонентной амортизации в соответствии с вашим местным налоговым кодексом. Мы подготовили такие отчёты для проектов в более чем 30 странах, ссылаясь на MACRS, IFRS, стандарты GB и местные налоговые нормативы.
Отправьте описание вашего проекта на manxingstorage.com и запросите пакет поддержки по амортизации. Он включён в наше коммерческое предложение EPC без дополнительной оплаты и окупится за счёт налоговой экономии уже в первый год.